Pag-IBIG Contribution 2026: Magkano ang Hulóg Bawat Buwan?
Kung employed ka sa Pilipinas, malamang nakikita mo sa payslip mo ang deduction na Pag-IBIG Contribution.
Pero magkano ba talaga ang dapat hulog sa Pag-IBIG Fund ngayong 2026?
₱100 pa rin ba? ₱200 na ba? At magkano naman ang dapat idagdag ng employer?
Mahalagang malaman ito dahil ang Pag-IBIG contribution ay hindi lamang ordinaryong deduction sa sahod. Ito ay bahagi ng iyong savings at maaari ring makatulong para maging eligible ka sa iba’t ibang Pag-IBIG benefits at loan programs.
Narito ang updated guide sa Pag-IBIG Contribution 2026, kasama ang contribution rate, monthly contribution examples, employer share, self-employed members at iba pang importanteng impormasyon.
Magkano ang Pag-IBIG Contribution sa 2026?
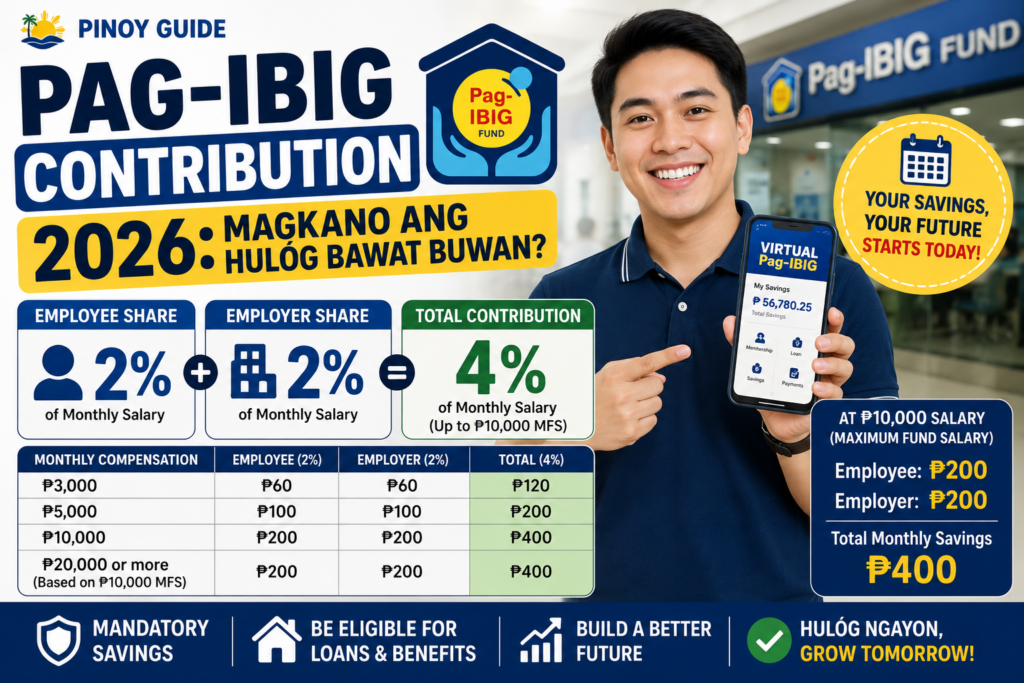
Para sa karamihan ng employed members na may monthly compensation na higit sa ₱1,500, ang contribution rate ay:
| Contribution | Rate |
|---|---|
| Employee Share | 2% |
| Employer Share | 2% |
| Total | 4% |
Gayunpaman, may Maximum Fund Salary (MFS) na ginagamit sa mandatory contribution computation.
Ang Maximum Fund Salary ay ₱10,000.
Ibig sabihin, kahit ₱15,000, ₱25,000 o ₱50,000 ang monthly salary mo, ang mandatory contribution ay karaniwang kino-compute hanggang ₱10,000 lamang.
Kaya para sa isang employee na umaabot sa Maximum Fund Salary:
Employee contribution:
₱10,000 × 2% = ₱200
Employer contribution:
₱10,000 × 2% = ₱200
Total monthly savings credited:
₱200 + ₱200 = ₱400
Ang pagtaas sa Maximum Fund Salary ay ipinatupad noong February 2024, kaya tumaas ang karaniwang maximum mandatory employee contribution mula ₱100 patungong ₱200.
Pag-IBIG Contribution Table 2026
Narito ang simpleng halimbawa:
| Monthly Compensation | Employee Share | Employer Share | Total |
|---|---|---|---|
| ₱1,500 | ₱15 | ₱30 | ₱45 |
| ₱3,000 | ₱60 | ₱60 | ₱120 |
| ₱5,000 | ₱100 | ₱100 | ₱200 |
| ₱8,000 | ₱160 | ₱160 | ₱320 |
| ₱10,000 | ₱200 | ₱200 | ₱400 |
| ₱15,000 | ₱200* | ₱200* | ₱400* |
| ₱20,000 | ₱200* | ₱200* | ₱400* |
| ₱30,000 | ₱200* | ₱200* | ₱400* |
*Based on the ₱10,000 Maximum Fund Salary for the required contribution.
Para sa monthly compensation na ₱1,500 and below, ang employee contribution rate is 1%, habang 2% naman ang employer share. Para sa compensation na over ₱1,500, 2% ang employee at 2% ang employer contribution.
Example: ₱20,000 ang Monthly Salary
Halimbawa, si Juan ay kumikita ng ₱20,000 bawat buwan.
Dahil ang Maximum Fund Salary na ginagamit para sa mandatory contribution ay ₱10,000:
Employee:
₱10,000 × 2% = ₱200
Employer:
₱10,000 × 2% = ₱200
Kaya ang deduction sa salary ni Juan para sa regular Pag-IBIG contribution ay ₱200, habang may karagdagang ₱200 employer counterpart.
Total:
₱400 bawat buwan
Sa loob ng isang taon, bago pa isama ang applicable dividends:
₱400 × 12 = ₱4,800
Mahalagang tandaan na hindi dapat ibawas ng employer sa employee ang employer counterpart contribution. Responsibilidad iyon ng employer.
Pwede Bang Maghulog ng Higit sa ₱200?
Yes.
Ang ₱200 ay hindi nangangahulugan na bawal ka nang mag-save nang mas malaki.
A member may contribute more than the required amount.
Halimbawa, maaari kang maghulog ng:
₱300
₱500
₱1,000
o higit pa
depende sa applicable Pag-IBIG rules at payment arrangement.
Pero may isang importanteng distinction.
Kung voluntarily tinaasan ng employee ang kanyang contribution, hindi awtomatikong obligado ang employer na tapatan ang buong increased amount. Maaaring manatili ang employer sa required counterpart contribution maliban kung pumayag itong mag-match ng mas mataas na amount.
Employee vs Employer Contribution
Isa ito sa pinakamahalagang bagay na dapat tingnan sa payslip.
Kung ₱200 ang kinakaltas sa iyo bilang employee contribution, hindi ibig sabihin na ₱200 lamang ang napupunta sa iyong Pag-IBIG savings.
May employer counterpart din.
Typical example:
Employee: ₱200
Employer: ₱200
Total: ₱400
Hindi dapat kunin mula sa salary mo ang ₱200 employer share.
Kung makita mong parehong employee at employer contribution ang ibinabawas sa iyong sahod, magandang i-check muna ito sa HR o payroll department.
Paano Kung Self-Employed?
Iba ang setup para sa self-employed members dahil wala silang regular employer na nagbibigay ng counterpart contribution.
Sa Pag-IBIG membership guidelines, ang covered self-employed member ay maaaring ituring na parehong employee at employer para sa required contribution computation.
Dahil maaaring magkaiba ang contribution arrangement depende sa membership classification, pinakamainam na tingnan ang iyong actual Pag-IBIG membership category bago magbayad.
Paano Naman ang OFWs?
Covered din sa Pag-IBIG ang maraming Filipino workers abroad.
Sa official membership guidelines, ang Filipino employee working abroad na ang employer ay hindi subject sa mandatory Pag-IBIG coverage ay required na mag-contribute based on the applicable member contribution rules, at maaari rin siyang mag-opt na magbayad ng employer counterpart.
Kung OFW ka, magandang i-check ang iyong current membership record bago maghulog dahil maaaring magkaiba ang payment arrangement depende sa employment status.
Government COS at JO Workers
May mahalagang development ngayong 2026 para sa ilang government Contract of Service (COS) at Job Order (JO) workers.
Sa ilalim ng Administrative Order No. 43, inatasan ang covered government agencies na magkaroon ng mechanism para sa voluntary deduction at remittance ng SSS, PhilHealth at Pag-IBIG contributions ng COS at JO workers, subject sa consent ng worker at applicable rules.
Hindi nito awtomatikong ginagawang regular employee ang COS o JO worker, ngunit pinapadali nito ang participation sa government social protection programs.
Bakit Mahalaga ang Regular Pag-IBIG Contribution?
Maraming workers ang nakikita lamang ang Pag-IBIG bilang deduction sa payslip.
Pero mas magandang tingnan ito bilang long-term savings system.
Regular contributions can help build your Pag-IBIG savings and are also relevant when establishing eligibility for certain Pag-IBIG programs.
Pag-IBIG provides programs related to:
Housing Loans
Isa ito sa pinakakilalang Pag-IBIG programs. Ang eligibility at maaaring hiraming halaga ay nakadepende sa current Pag-IBIG housing-loan rules at assessment.
Multi-Purpose Loans
Qualified members may use Pag-IBIG’s cash loan programs for eligible financial needs.
Calamity and Emergency Assistance
May iba’t ibang assistance programs depende sa qualifying circumstances at current Pag-IBIG rules.
Long-Term Savings
Ang contributions mo at employer counterpart ay bahagi ng iyong accumulated Pag-IBIG savings, subject to Pag-IBIG rules and applicable dividends.
Pag-IBIG Regular Savings vs MP2
Huwag paghaluin ang dalawang ito.
Pag-IBIG Regular Savings ang mandatory membership savings na karaniwang nakikita bilang payroll deduction.
Samantalang ang MP2 Savings ay hiwalay na voluntary savings program para sa qualified Pag-IBIG members. Hindi nito pinapalitan ang required Regular Savings contribution.
Noong 2025, umabot sa record ₱83.51 billion ang collections sa MP2 Savings, ayon sa Pag-IBIG Fund.
Kaya kung gusto mong mag-ipon nang higit sa regular contribution, magandang pag-aralan nang hiwalay ang Regular Savings at MP2 bago magdesisyon kung alin ang mas akma sa financial goals mo.
Paano I-Check ang Pag-IBIG Contributions?
Mahalagang regular na i-check kung talagang nire-remit ng employer ang contributions mo.
Hindi sapat na makita lamang ang deduction sa payslip.
Maaari mong gamitin ang Virtual Pag-IBIG para ma-access ang available online member services.
Kung may discrepancy sa payslip at contribution record, kausapin muna ang inyong HR/payroll department at, kung kinakailangan, Pag-IBIG Fund.
Kung hindi mo alam o hindi mo mahanap ang iyong MID Number, huwag gumawa ng panibagong membership. Tingnan ang aming PhilHealth ID and Pag-IBIG MID Number guide para sa official verification steps.
Paano Kung Hindi Nire-remit ng Employer?
Kung may deduction sa payslip pero hindi lumalabas ang hulog sa iyong Pag-IBIG record, itabi ang payslip at iba pang proof of deduction. Kausapin muna ang HR o payroll team at humingi ng paliwanag o proof of remittance.
Kapag hindi naayos ang discrepancy, makipag-ugnayan sa Pag-IBIG Fund sa pamamagitan ng kanilang official channels. Iwasang magbigay ng MID number, password o iba pang sensitibong impormasyon sa hindi opisyal na account.
Saan Pwedeng Magbayad ng Pag-IBIG?
Maaaring tingnan ang available online payment services sa Virtual Pag-IBIG. Para sa kasalukuyang listahan ng accredited payment channels at instructions, gamitin ang Pag-IBIG Fund official website bago magbayad.
Frequently Asked Questions
Magkano ang Pag-IBIG contribution kada buwan sa 2026?
Para sa maraming employed members na umaabot sa ₱10,000 Maximum Fund Salary, ang required employee share ay ₱200 per month, at karaniwang may ₱200 employer counterpart, para sa total na ₱400 monthly savings contribution.
₱200 lang ba ang Pag-IBIG kahit ₱30,000 ang salary?
For the standard mandatory contribution computation, the Maximum Fund Salary is ₱10,000. Kaya ang 2% employee contribution based on that ceiling is ₱200. Maaari namang mag-contribute nang higit sa required amount subject to Pag-IBIG rules.
Pareho ba ang contribution ng employee at employer?
Para sa compensation above ₱1,500, parehong 2% ang applicable rates, subject to the Maximum Fund Salary.
Pwede bang ibawas sa salary ko ang employer contribution?
Hindi. Ang required employer counterpart ay responsibilidad ng employer at hindi dapat i-recover mula sa employee’s wages.
Pwede ba akong maghulog ng higit sa ₱200?
Yes. Members may save more than the required contribution. Hindi lamang automatic na kailangang i-match ng employer ang voluntary increase.
Final Reminder
Ngayong 2026, isang simpleng figure ang dapat tandaan ng maraming employed Pag-IBIG members:
₱200 Employee + ₱200 Employer = ₱400 Total Monthly Contribution
Pero huwag lamang tingnan ang amount na kinakaltas sa payslip.
Regularly check your Pag-IBIG records and make sure na ang contributions na kinakaltas sa salary mo ay talagang nare-remit at napapasok sa iyong account.
Small monthly contributions can become meaningful long-term savings, especially kapag tuloy-tuloy ang hulog sa loob ng maraming taon.
Information checked: September 15, 2026
PINOY GUIDE is an independent informational website and is not affiliated with or operated by Pag-IBIG Fund or any Philippine government agency. Contribution rates, payment channels and membership rules may change. Verify your current contribution and account information through official Pag-IBIG Fund channels.
Official Sources
PINOY GUIDE

Comments 0
Be the first to comment..